开云kaiyun亏欠辨认同比扩大113.28%、54.52%-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app
登录新浪财经APP 搜索【信披】稽察更多考评等第开云kaiyun
出品:新浪财经上市公司说合院
作家:君
时隔近2年,白山云控股有限公司(下称“白山云”)于本年10月15日再次向联交所递交上市央求,中信证券及海通国际担任其联席保荐东谈主。
2024年及2025年上半年,白山云的规划功绩大幅“变脸”,收入辨认同比下落7.22%、12.77%,亏欠辨认同比扩大113.28%、54.52%。施展期内,公司累计净亏欠约3.9亿元。
财务景象方面,白山云的应收账款高企,占流动金钱的七成以上,多数营运资金被占用。不外,白山云应收账款的坏账准备计提比例似乎不足,较同业网宿科技权贵偏低。由于规划现款流量不足,白山云高度依赖银行贷款以补充流动资金需求,甩抄本年6月底,其银行过甚他借款已高达4亿元,而现款及现款等价物仅剩0.8亿元。
颇为诡异的是,白山云招股书中多处行业数据首尾乖互,与公开信息存在昭彰收支,是公司的无心之举还是独特为之?
曾与网宿科技打响2.5亿“专利大战” 因信息露馅不足时被监管警示
据官网先容,白山云提供全套边际云奇迹,包括收集奇迹、安全和智算奇迹。公司在提供详尽措置有筹商方面累积了丰富的专科教养,涵盖多样利用场景及不同的行业边界,主要包括音视频、电信、手艺奇迹、游戏、电子商务、金融、巨匠奇迹、交通、 智能制造及医疗行业。
把柄灼识谋划施展,按2024年总收入预计,白山云是中国第二大孤苦边际云奇迹供应商,是中国十大边际云奇迹供应商之一,2024年的市集份额约为2.0%。
白山云的国内运营主体为贵州白山云科技股份有限公司,建立于2015年。2019年4月,公司朝上交所科创板提交上市央求,并取得受理。
在白山云冲刺IPO的要道时辰,网宿科技2019年内忖度拿起四件专利侵权诉讼,索赔金额达2.5亿元。而后,两边张开了旷日抓久的“专利大战”。
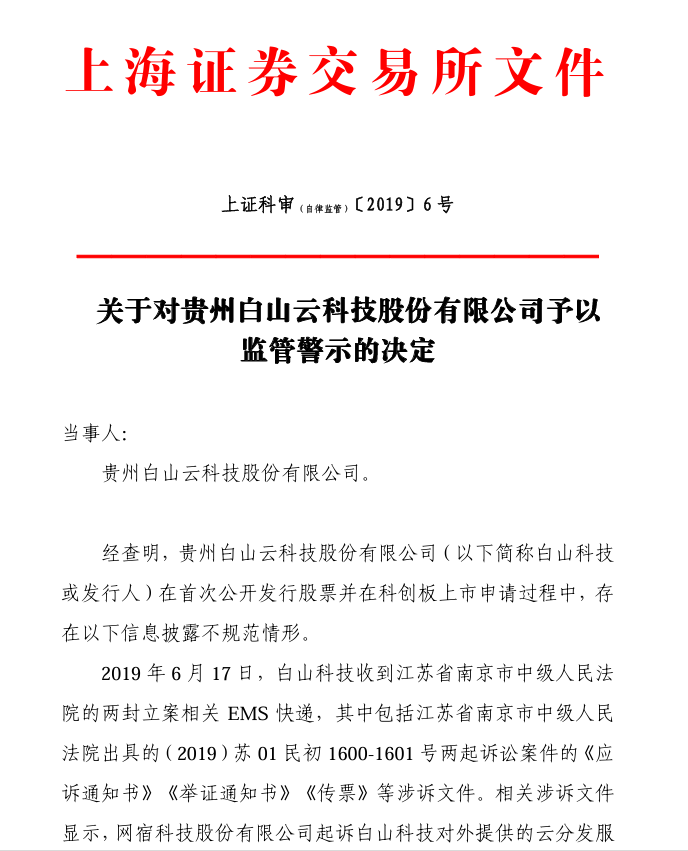 上交所官网
这当然引起了监管属目,白山云专利涉诉、手艺先进性等问题经常被问询,公司也因莫得主动、实时露馅要紧诉讼而收到上交所的监管警示。
经验四轮问询后,2020年7月,白山云主动撤除A股上市央求,并于2021年开动筹备在联交所上市。
2023年12月29日,白山云初次向联交所递交上市央求,但6个月灵验期届满仍未通过聆讯,而后上市程度再度按下暂停键。直至本年10月15日,公司才更新招股书,接续闯关上市。
据白山云招股书露馅,扫数专利侵权诉讼均已了案。公司所领有的六项专利被建议专利无效请求,其中三项专利被宣告无效,包括一项对于调理的专利、一项对于云安全的专利及一项对于监控的专利,一项对于调理的专利被部分宣告无效。
值得一提的是,白山云厚爱云分发业务的中枢手艺东谈主员王康和李国事网宿科技下野职工。
王康于2007年至2011年在网宿科技担任居品总监职务,厚爱居品部门照顾使命,于2015年9月开动在白山云任职。李国于2007年2月至2010年10月赴任于网宿科技厦门分公司,任运维工程师;2011年1月至2015年3月赴任于网宿科技上海分公司,任售前及业务拓展司理;2015年9月开动在白山云任职样式运营总监。
放胆现在,王康仍为白山云的奉行董事兼高档副总裁,厚爱集团的举座国际居品竖立及研发照顾,波折抓股4.25%。李国的信息未在招股书中出现,不外2023年10月26日,李国曾以白山云科技居品副总裁的身份接受媒体采访。
除筹商上市外,白山云已完成多轮股权融资,经拘束统计,共召募资金约9.2亿元。放胆最近一次股权转让(2024年2月),白山云估值约35.3亿元。
放胆2025年10月11日,白山云控股推进霍涛抓有47.45%的表决权,其中包括通过Baishanwonderful Limited及Henry&William Limited(均由霍涛全资抓有)抓有忖度约23.58%,及通过集团多少照顾层及高档职员所端正的实体请托予Henry&William Limited的表决权抓有约23.87%。
行业数据“间隙百出” 时隔2年功绩大幅“变脸”
独特旨真谛的是,较上次IPO时隔2年,白山云的市集份额、边际节点数目不增反降,其是否具备中枢竞争力待考。
 注:市集份额及名次均中式自白山云招股书,公司称号以本次招股书为准
2024年,白山云在中国边际云奇迹行业的名次与2022年保抓一致,仍为第9名,但市集份额(按收入计,下同)从3.1%下滑至2%。
把柄白山云招股书,2024年中国边际云奇迹行业名挨次8的公司H是一家在深圳证券交游所上市的科技公司。该公司建立于2000年,总部位于上海,2024年的收入达东谈主民币49亿元。该公司主要提供CDN、云忖度、云安全和全球分散式数据中心奇迹。把柄公开贵府,不难查明公司H为前文所述的网宿科技。
把柄白山云2024年的收入(22.18亿元)及市集份额(2.0%)忖度,中国边际云奇迹行业2024年的市集边界为1109亿元。另据网宿科技2024年财务报表,其收入为49.32亿元,即市集份额应为4.45%,这与白山云招股书露馅的“2.4%”存在昭彰收支。
 白山云本次招股书
更匪夷所念念的是,白山云招股书援用的灼识谋划施展深化,中国边际云奇迹行业按收入忖度,其市集边界于2024年达810亿元。若以该数据为准,则白山云、网宿科技的市集份额辨认为2.74%、6.09%,与公司所露馅的数据仍然存在较大收支。
不外,有小数不消置疑,网宿科技的2024年收入边界为白山云的2倍,其市集份额理当亦然后者的2倍。有关词,把柄白山云的招股书,其2024年的市集份额仅比网宿科技低0.4个百分点,这清醒有违常理。
白山云招股书所领受的行业数据为何首尾乖互,其数据源是否真的着实?是否存在为遮挡自己行业地位而伪造行业数据的情况?
 白山云上次招股书
 白山云本次招股书
此外,放胆2025年6月30日,白山云在60个国度和地区的290多个城市部署了1583个全球边际节点。而2年前,公司全球部署的边际节点数目最初1700个。也即是说,2年间,公司全球边际节点收集非但莫得扩大,反而在倒退。
放胆2025年10月11日,白山云全球部署的边际节点数目虽进一步增多至1644个,但较2年前仍存在较大差距。
规划功绩层面,2022-2024年及2025年上半年,白山云的收入辨认为21.32亿元、23.91亿元、22.18亿元、9.64亿元,经调理净亏欠辨认为1.66亿元、5368.1万元、1.14亿元及5462.9万元,累计净亏欠约3.9亿元。
其中,2024年、2025年上半年,白山云的规划功绩连忙恶化,收入辨认同比下落7.22%、12.77%,亏欠辨认同比扩大113.28%、54.52%。
同期,公司“死冤家”网宿科技的收入辨认为50.84亿元、47.05亿元、49.32亿元及23.51亿元,归母净利润辨认为1.91亿元、6.13亿元、6.75亿元、3.73亿元。
比拟之下,白山云无论是业务边界,抑或是盈利身手,均远逊于网宿科技。一方面,网宿科技各期的收入均是白山云的2倍以上,另一方面,白山云尚在亏欠泥潭中苦苦抵御之际,网宿科技不仅保抓盈利,且净利润已连续4期增长,各期增速均最初10%。
施展期内,白山云的毛利率辨认为9.1%、12.5%、8.8%及9.3%,除2023年外均仅为个位数;而网宿科技的毛利率高达26.2%、32.18%、31.36%及33.44%,约是白山云同期毛利率的2.6倍~3.6倍。
应收账款高企 流动性风险严峻
值得一提的是,白山云存在昭彰的重营销、轻研发倾向。
一方面,白山云的研发用度率昭彰低于销售用度率,前者辨认为6.45%、5.16%、4.64%及3.80%,后者辨认为6.59%、6.27%、5.84%及5.23%。同期,网宿科技的研发用度率辨认为9.91%、10.24%、9.21%及8.08%,约是白山云研发用度率的2倍。
另一方面,白山云销售东谈主员的工资远高于研发东谈主员。放胆2025年6月30日,销售及营销东谈主员数目为113东谈主,研发东谈主员数目为312东谈主。2025年上半年,研发开支中职工成本为3422.1万元,销售开支中职工成本为4575.2万元。
也即是说,研发东谈主员数目远高于销售及营销东谈主员,前者的薪酬总和反而比后者还低。经拘束忖度,2025年上半年,白山云研发东谈主员平均月薪为1.83万元,而销售及营销东谈主员的平均月薪却高达6.75万元,约是前者的3.7倍。
此外,白山云的应收账款高企,占用了多数的营运资金,流动性风险较严峻。施展期内,其规划举止现款流量净额辨认为4146.6万元、-235万元、-1.48亿元及7427.6万元。
 白山云本次招股书
放胆2025年6月30日,白山云交易应收款项及应收单子、预支款项过甚他应收款项辨认为5.92亿元及1.33亿元,忖度占流动金钱的89.86%,占总金钱的68.90%,绝大部分营运资金已被占用。其中,账龄超出信用期(90天)的应收账款2.61亿元,占应收账款总和的44.04%。
施展期内,白山云交易应收款项的盘活天数辨认为98天、97天、108天及120天,呈抓续增长趋势,反馈回款周期拉长、回款风险升高;金融金钱减值亏欠净额辨认为1208.4万元、526.3万元、118.4万元及1337.3万元,主要包括交易应收款项减值。
值得一提的是,白山云应收账款坏账准备的计提比例权贵低于同业,其应收账款坏账准备计提是否实时、充分?
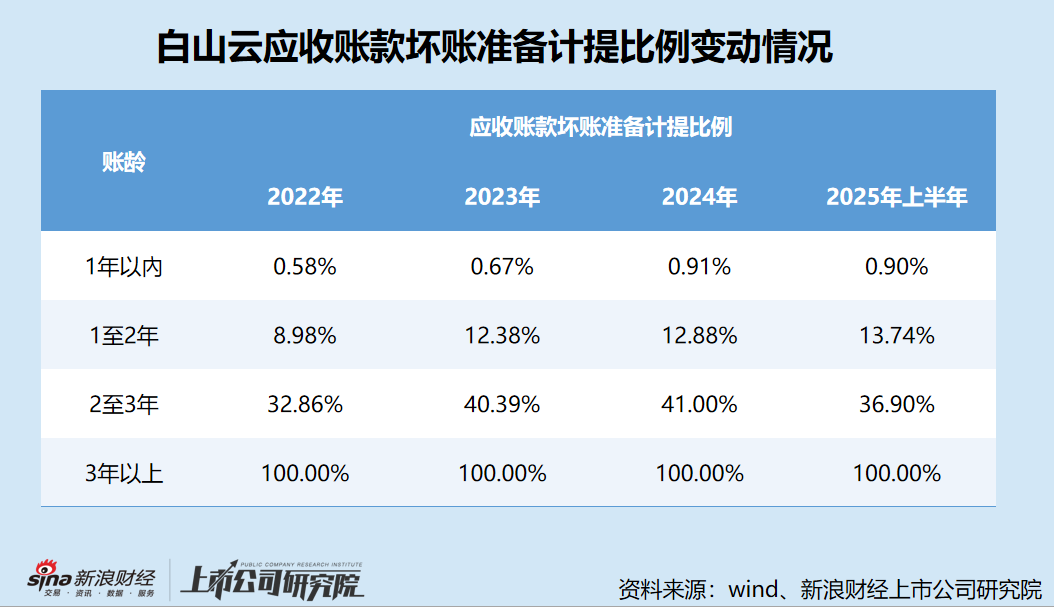
施展期内,白山云应收账款坏账准备的计提比举例上表所示,同业网宿科技应收账款预期信用损失率如下表所示。

对比两表不出丑出,白山云1年以内账龄应收账款的坏账准备计提比例远低于网宿科技,而该部分应收账款占白山云应收账款总和的比重最初九成,对其规划功绩、财务景象及流动资金具有要紧影响。
由于规划现款流量不足,白山云高度依赖银行贷款以补充流动资金需求,包括用于为营运资金需求及老本开销拨付资金的银行贷款及莽撞金融租出公司的有典质贷款。
放胆2025年6月30日,白山云的银行过甚他借款(含非流动欠债部分)高达4亿元,其中有担保银行贷款1.98亿元、无典质银行贷款1.7亿元、莽撞金融租出公司的有典质贷款3186.9万元。与此同期,现款及现款等价物仅剩0.8亿元,资金缺口较大,偿债风险严峻。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:公司不雅察开云kaiyun
上一篇:开云kaiyun无论是运动度、智能化进度-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app 下一篇:开云kaiyun体育国度经济设备亟需基础化工材料的撑合手与发展-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app
-
热点资讯
-
相关资讯